Scena startowa: kiedy w taxi pojawia się dylemat „płacić telefonem czy nie?”
Spóźniony do pracy pasażer i brak gotówki
Wyobraź sobie poranek. Spóźniasz się do pracy, autobus uciekł, zamawiasz szybko taxi. Dojeżdżacie pod biuro, sięgasz do portfela – a tam dwie monety i stara karta, której już nie używasz. Kierowca pokazuje terminal, ale ty przypominasz sobie, że karta została w innym portfelu. Zostaje ci jedno pytanie: czy mogę zapłacić telefonem i czy to na pewno zadziała?
W głowie od razu pojawiają się wątpliwości: „Czy to bezpieczne?”, „Czy kierowca nie ściągnie mi dwa razy?”, „Co jeśli internet w telefonie padnie w połowie płatności?”. Z jednej strony wygoda – telefon i tak masz w ręce. Z drugiej – pewien niepokój, bo pieniądze „znikają gdzieś w aplikacji”.
Rodzic zamawiający taxi dla dziecka
Inny scenariusz: dziecko kończy późno zajęcia, nie zdążysz go odebrać. Zamawiasz taxi zdalnie, wpisujesz adres szkoły i domu, wysyłasz dziecku numer rejestracyjny. Kurs ma zostać opłacony z twojej karty w aplikacji. Pojawiają się pytania: „Czy kierowca nie zażąda gotówki od dziecka?”, „Skąd będę wiedzieć, że faktycznie pojechali trasą, którą ustaliłem?”, „Czy ktoś niepowołany może potem użyć tej metody płatności?”.
Tu stawką jest nie tylko wygoda, ale też kontrola i bezpieczeństwo. Płatność mobilna w taxi daje szansę, by dziecko nie musiało mieć przy sobie gotówki ani karty. Ale żeby faktycznie było to bezpieczne rozwiązanie, trzeba rozumieć, jak działa mechanika płatności i na co zwrócić uwagę.
Turysta bez lokalnej waluty i kierowca nocny bez gotówki
Jeszcze inny przypadek: jesteś w obcym mieście, wracasz z dworca do hotelu. Bankomat daleko, kantor zamknięty, ale masz kartę i smartfon. Kierowca pyta: „Gotówka czy karta? Może BLIK?”. Ty patrzysz niepewnie na ekran aplikacji, w której miga opcja „zapłać telefonem”. Nie znasz miasta, nie znasz kierowcy, nie znasz lokalnych zwyczajów, a jednak musisz jakoś zapłacić.
Z drugiej strony – wyobraź sobie kierowcę, który jeździ głównie nocą i zastanawia się, czy kompletnie zrezygnować z gotówki na rzecz płatności mobilnych. Zastanawia się, czy klienci to zaakceptują, co jeśli system płatności się zawiesi, kto pomoże w razie problemów z rozliczeniem. Dla niego decyzja o przejściu na „kasa w smartfonie” to kwestia nie tylko wygody, ale też bezpieczeństwa i płynności pracy.
Najczęstsze emocje i pytania wokół płatności mobilnych w taxi
W tych scenariuszach pojawia się podobny zestaw emocji: ciekawość i nadzieja na wygodę, ale też obawa przed utratą kontroli nad pieniędzmi. Zwykle w głowie kręcą się te same pytania:
Czy ktoś nie ściągnie mi więcej, niż wynosił kurs?
Co jeśli aplikacja się zawiesi i obciąży mnie dwa razy?
Czy kierowca może dopisać dodatkowe opłaty już po kursie?
Czy bez internetu zapłacę za taxi, czy zostanę „uwięziony” w środku nocy?
Jak odzyskać pieniądze, jeśli coś pójdzie nie tak?
Im lepiej rozumiesz, jak dokładnie działają płatności mobilne w taxi – kto, kiedy i na jakiej podstawie może obciążyć Twój rachunek – tym łatwiej podjąć spokojną, świadomą decyzję: płacić telefonem, kartą, BLIKIEM czy jednak zostać przy gotówce w konkretnych sytuacjach.
Jak działają płatności mobilne w taxi – główne modele
Płatność w aplikacji przewozowej: karta i portfel w aplikacji
Najbardziej charakterystyczny model to płatność bezpośrednio w aplikacji taxi/przewozowej. Użytkownik zakłada konto, podaje dane (e-mail, numer telefonu), a następnie:
podpina kartę płatniczą (debetową, kredytową, czasem przedpłaconą), albo
zasila portfel w aplikacji przelewem / BLIK-iem (saldo przedpłacone), albo
korzysta z integracji z portfelem mobilnym (np. Google/Apple Pay) jako metody płatniczej.
Aplikacja staje się wtedy warstwą pośrednią między Tobą, kierowcą i operatorem płatności. To nie kierowca „ściąga” pieniądze z Twojej karty – robi to system płatności współpracujący z aplikacją, a kierowca otrzymuje swoją część przez rozliczenie wewnątrz systemu flotowego.
Typowy przebieg jest prosty: zamawiasz kurs, wsiadasz, jedziesz, wysiadasz, a aplikacja sama nalicza opłatę i obciąża podpięty sposób płatności. Nie wyciągasz portfela, nie szukasz terminala, nie liczysz drobnych. Cała logika jest po stronie aplikacji – od wyliczenia taryfy, przez rabaty, po przekazanie żądania płatności do banku.
Telefon jako karta – portfele mobilne przy terminalu w taksówce
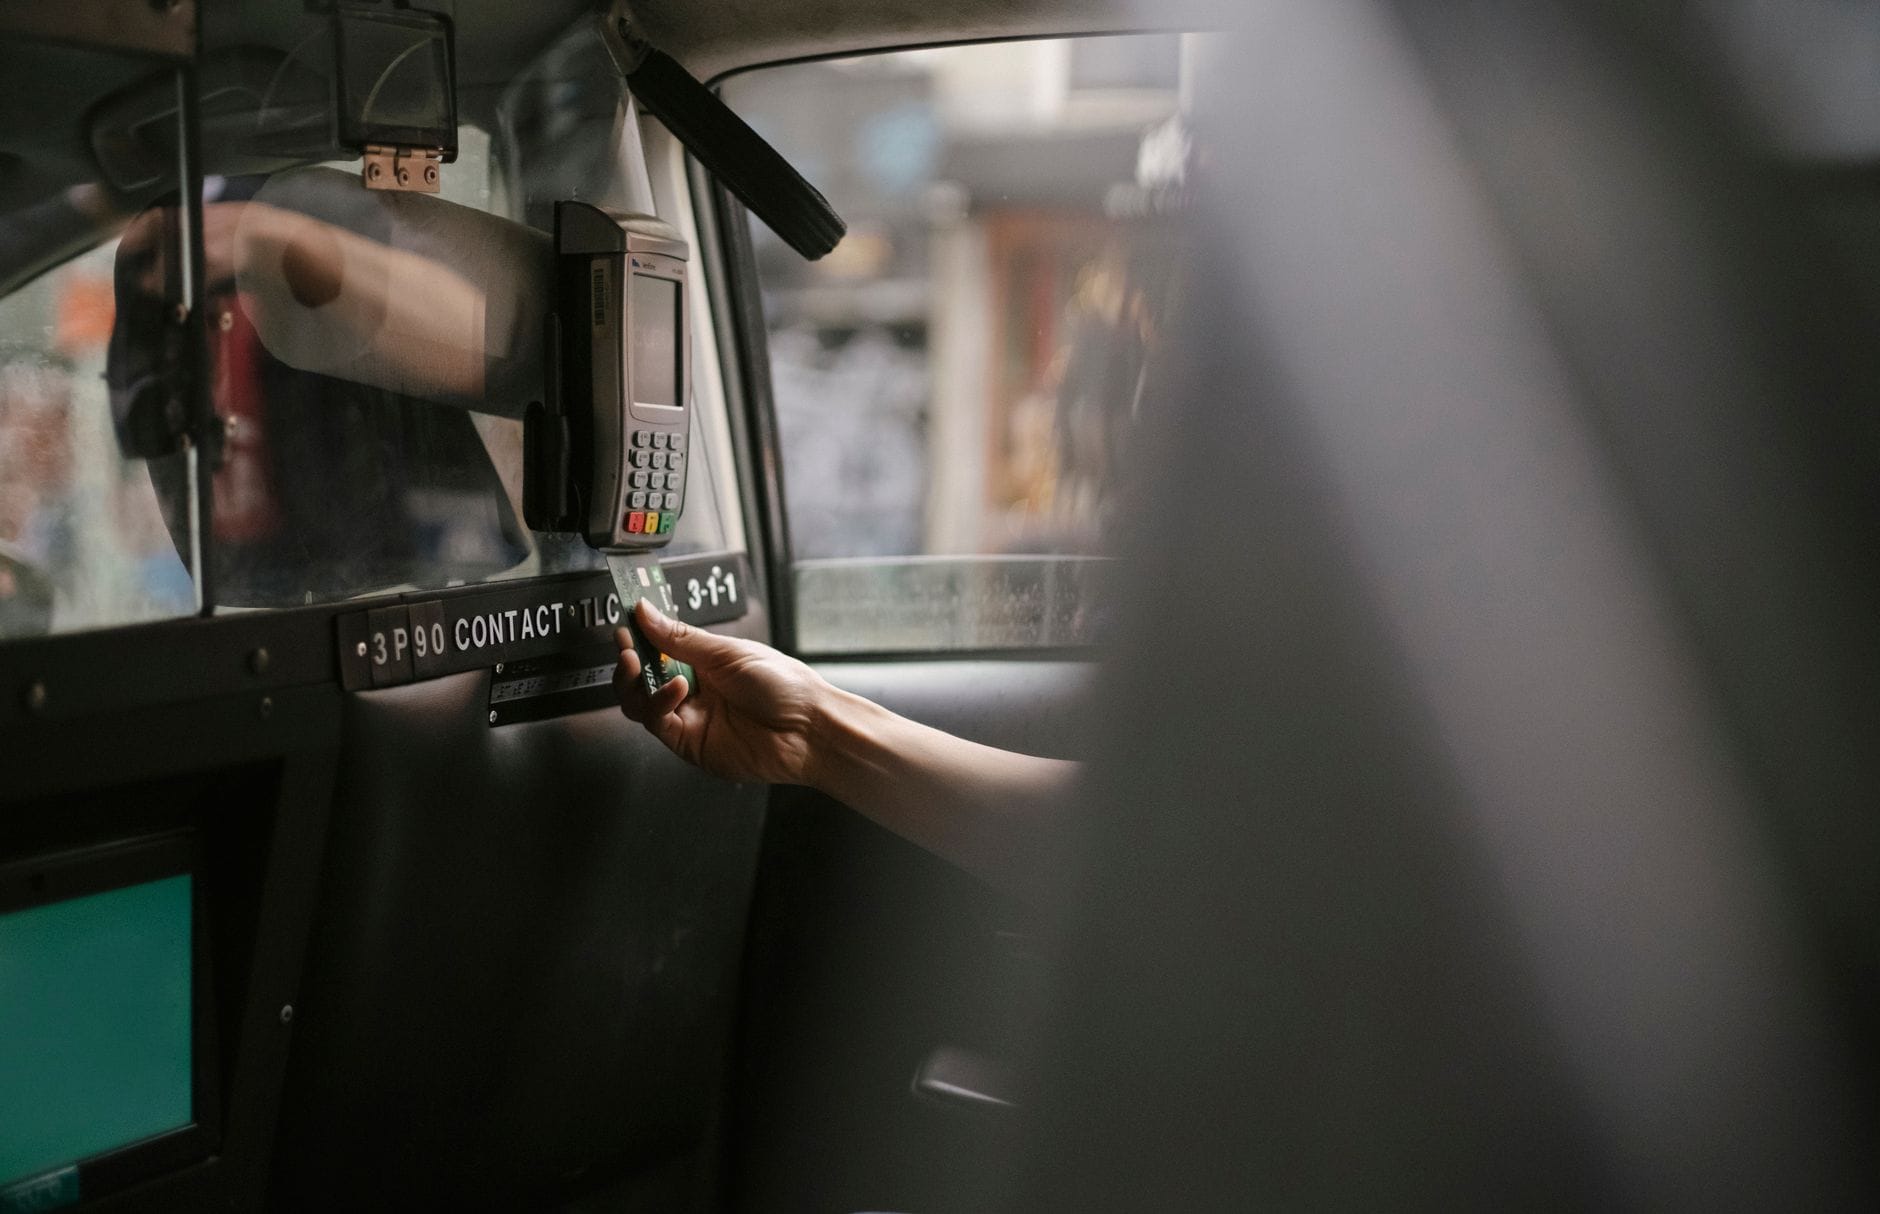
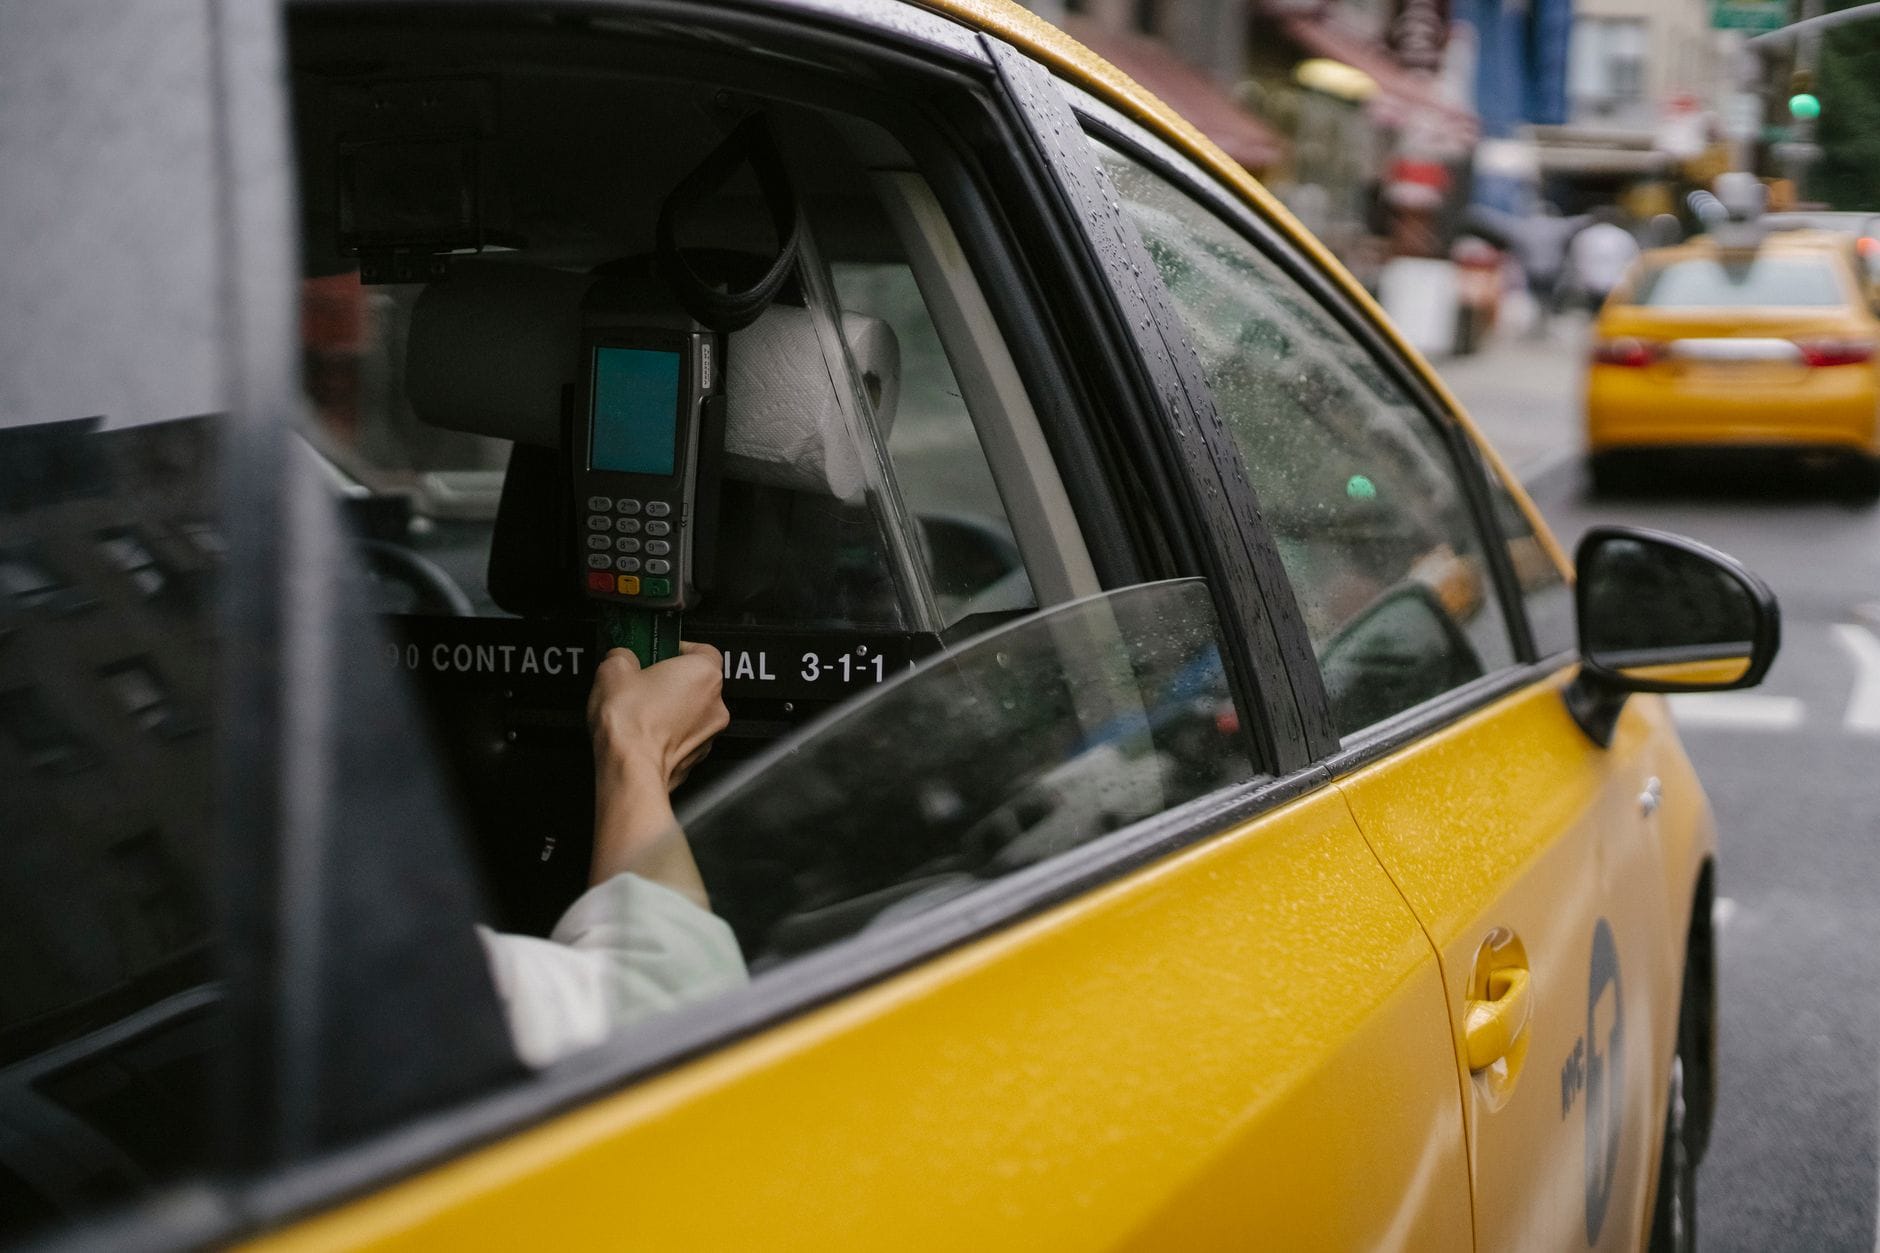
Drugi model jest bliższy klasycznemu płaceniu kartą. Kierowca ma w samochodzie terminal płatniczy. Zamiast wyciągać plastikową kartę, przykładasz do terminala swój smartfon lub smartwatch z aktywnym portfelem mobilnym (Google Pay, Apple Pay i podobne rozwiązania).
Technicznie telefon „udaje” kartę, ale nie przekazuje jej numeru. Zamiast tego terminal otrzymuje token – jednorazowy lub ograniczony identyfikator przypisany do Twojej karty przez bank lub operatora płatności. Dzięki temu:
kierowca nie widzi numeru Twojej karty,
sprzęt kierowcy nie przechowuje pełnych danych Twojej karty,
płatność jest dodatkowo zabezpieczona biometrią (odcisk palca, twarz) lub PIN-em do telefonu.
Z punktu widzenia klienta to prawie to samo co zwykła płatność kartą, tylko nośnik się zmienia. Zyskujesz jednak kilka praktycznych plusów:
nie przekazujesz fizycznie karty nikomu do ręki,
w razie zgubienia telefonu możesz go zablokować zdalnie, a karty fizyczne nadal masz przy sobie,
często otrzymujesz powiadomienie o transakcji natychmiast, wraz z nazwą firmy / taksówkarza.
BLIK, przelew natychmiastowy, kody QR i linki do płatności
Kolejna grupa metod to płatności bezpośrednio z konta bankowego, bez podawania numeru karty. W praktyce w taxi najczęściej przewija się:
BLIK – wpisujesz lub skanujesz coś po stronie kierowcy/aplikacji, potwierdzasz płatność w swojej aplikacji bankowej,
link do płatności – dostajesz SMS/e-mail lub powiadomienie z odnośnikiem do strony operatora płatności, tam dokonujesz transakcji kartą lub BLIK-iem,
kod QR – skanujesz kod wyświetlony na terminalu lub telefonie kierowcy, który przenosi Cię do płatności online.
Od strony mechaniki różni się to od płatności kartą tym, że nie zapisujesz nigdzie na stałe danych karty (chyba że sam to wybierzesz). Każda transakcja jest osobną operacją bankową, inicjowaną zazwyczaj przez Ciebie lub po Twoim potwierdzeniu.
Źródło: Pexels | Autor: Tim Samuel
Na przykład płatność BLIK w taxi może wyglądać tak: kierowca wybiera w swoim systemie opcję „BLIK”, wyświetla kwotę; Ty generujesz kod BLIK w swojej aplikacji bankowej, podajesz go kierowcy lub wpisujesz na jego terminalu, następnie na swoim telefonie zatwierdzasz konkretną kwotę. Bank obciąża Twoje konto i przekazuje potwierdzenie do systemu kierowcy.
Rola banków i operatorów płatności: kto co widzi
Wszystkie te modele łączy kilka wspólnych elementów. W tle zawsze pracuje łańcuch podmiotów:
Ty – klient, który zleca płatność,
aplikacja taxi lub terminal kierowcy – urządzenie, z którego wychodzi zlecenie,
operator płatności – firma przetwarzająca płatność (bramka płatnicza, acquirer, pośrednik),
Twój bank – który sprawdza saldo i autoryzuje obciążenie.
W praktyce nie każdy widzi wszystko. Przykładowo:
kierowca widzi zwykle kwotę, status płatności i niekiedy ostatnie cyfry karty lub nazwę banku – ale nie zna całego numeru karty ani salda konta,
aplikacja taxi widzi trasę, cenę, dane konta użytkownika oraz informację, czy płatność się powiodła – ale najczęściej pracuje na tokenie, a nie na gołej karcie,
operator płatności widzi dane transakcji i identyfikator kupca (firmy taxi) oraz zaszyfrowane dane karty / konta,
bank widzi wszystko, co dotyczy Twojego konta, ale z perspektywy transakcji zna głównie kwotę, odbiorcę i kanał płatności.
Różnica względem podania karty do ręki kierowcy jest taka, że przy płatności mobilnej dane zazwyczaj „przepływają” kanałem szyfrowanym przez znane systemy, a Ty masz łatwiejszą ścieżkę reklamacji przez bank lub operatora, jeśli coś pójdzie nie tak.
Krok po kroku: co się dzieje od zamówienia taxi do obciążenia konta
Zamówienie przejazdu i wstępna weryfikacja płatności
Gdy zamawiasz przejazd z aplikacji taxi i wybierasz płatność mobilną, system często wykonuje wstępną weryfikację Twojej metody płatności. Może to wyglądać tak:
aplikacja wysyła do operatora płatności lub banku zapytanie, czy karta/bank są aktywne,
czasem pojawia się symboliczne, tymczasowe obciążenie (np. ułamek kwoty), które jest zaraz zwalniane – to test, czy karta reaguje poprawnie,
przy BLIK-u lub przelewie bankowym może być konieczne jednorazowe potwierdzenie, że konto jest Twoje.
Dodatkowo ważna jest konfiguracja profilu użytkownika: prawidłowy adres e-mail i numer telefonu decydują, czy dotrą do Ciebie potwierdzenia transakcji, faktury i linki do płatności. Błędy w tych danych często spowalniają rozwiązywanie problemów z płatnościami.
Przejazd i naliczanie opłaty: skąd bierze się kwota
W klasycznej taksówce kwota na końcu kursu wynika bezpośrednio z taksometru, ustawionego zgodnie z cennikiem licencjonowanej korporacji lub miasta. W aplikacjach przewozowych i taxi-aplikacjach często wewnętrzny licznik dystansu/czasu istnieje po stronie aplikacji, nie urządzenia fizycznego.
Kwota jest wyliczana na podstawie:
opłaty startowej,
stawki za kilometr,
stawki za czas (np. w korkach),
ewentualnych dopłat (noc, święta, bagaż, strefy specjalne),
czasem dynamicznego cennika (tzw. surge pricing), gdy popyt jest wysoki.
W aplikacjach bywa, że widzisz z góry szacunkową lub gwarantowaną cenę za trasę, zanim wsiądziesz. Gdy trasa się zmienia (np. korki, objazdy, dodatkowy przystanek), system aktualizuje wyliczenie. To właśnie ta wyliczona kwota jest podstawą do obciążenia Twojego konta.
Czasem kwota na ekranie kierowcy i klienta może się różnić (opóźnienie synchronizacji, inne zaokrąglenia, błąd połączenia). W takiej sytuacji rozsądnie jest:
pokazać kierowcy ekran z Twojej aplikacji,
porównać dane (trasa, czas, opłaty dodatkowe),
zatrzymać się na wyjaśnieniu, zanim klikniesz „zapłać”.
Moment płatności: obciążenie i potwierdzenie
Gdy kurs się kończy, następuje moment płatności. W zależności od metody:
Karta w aplikacji – aplikacja wysyła żądanie obciążenia na dokładną kwotę, operator płatności komunikuje się z bankiem, bank akceptuje lub odrzuca. Klient najczęściej widzi tylko komunikat „płatność udana/nieudana”.
Portfel mobilny przy terminalu – przykładamy telefon, terminal łączy się z operatorem płatności, dalej mechanizm jest taki jak dla zwykłej karty.
BLIK / link / QR – system generuje dane transakcji, Ty je potwierdzasz w banku, po czym informacja o powodzeniu trafia z powrotem do aplikacji kierowcy.
Jeżeli coś pójdzie nie tak (aplikacja się zawiesi, terminal zgubi zasięg, bank odrzuci transakcję), kierowca zobaczy brak potwierdzenia lub komunikat o błędzie. W takiej sytuacji lepiej nie klikać nic „na ślepo”. Najrozsądniejsza kolejność to: sprawdzenie historii operacji w banku, odświeżenie aplikacji taxi, dopiero na końcu wybór innej formy płatności, jeśli system wyraźnie pokazuje, że nie pobrał pieniędzy.
W praktyce opóźnienie między zakończeniem kursu a obciążeniem rachunku może wynieść od kilku sekund do kilkunastu minut. Przy dużym obciążeniu systemów zdarza się, że powiadomienie z banku wpada z poślizgiem – nawet wtedy operator już „widzi” transakcję. Gdy masz wątpliwość, czy płatność przeszła, nie powtarzaj jej od razu dwa razy, tylko pokaż kierowcy ekran z aplikacji bankowej lub taxi.
Dość częsta sytuacja to awaria jednej metody płatności przy działających pozostałych. Jeśli nie da się dokończyć płatności kartą w aplikacji, można przełączyć się na BLIK lub tradycyjny terminal. Rozsądnie jest mieć w zanadrzu co najmniej dwie niezależne metody – np. kartę w aplikacji plus BLIK, albo portfel mobilny plus gotówkę na drobne.
Potwierdzenia płatności przychodzą różnymi kanałami: powiadomienie push z banku, e-mail z fakturą od firmy taxi, SMS z linkiem do paragonu. Warto od czasu do czasu zestawić te informacje: czy kwota i godzina z banku zgadzają się z tym, co widzisz na fakturze. Tak wyłapiesz pomyłki (np. podwójne naliczenie opłaty serwisowej) od razu, a nie przy przeglądaniu wyciągu po miesiącu.
Bezpieczeństwo płatności mobilnych: mechanizmy techniczne i zdrowy rozsądek
Większość zabezpieczeń działa w tle i nie wymaga od Ciebie żadnej technicznej wiedzy – ale kilka nawyków i decyzji mocno podnosi poziom bezpieczeństwa. Najprostszy filtr: jeśli coś w sposobie, w jaki kierowca lub aplikacja proszą o płatność, wydaje Ci się nietypowe, zatrzymaj się na chwilę i dokładnie przeczytaj komunikaty na ekranie.
Od strony technicznej płatności mobilne opierają się na kilku warstwach ochrony: szyfrowaniu połączenia (żeby nikt „po drodze” nie podejrzał danych), tokenizacji karty (systemy wymieniają między sobą zastępczy identyfikator zamiast prawdziwego numeru) i silnym uwierzytelnianiu klienta, czyli tzw. SCA – najczęściej jest to połączenie biometrii lub PIN-u z potwierdzeniem w aplikacji bankowej. Jeśli aplikacja lub strona woła o pełne dane karty w dziwnym miejscu (np. w przeglądarce po zeskanowaniu prywatnego QR od kierowcy), lepiej wycofać się i zapłacić innym sposobem.
Z perspektywy użytkownika największe znaczenie mają proste środki ostrożności. Nie udostępniaj telefonu kierowcy „żeby sam coś kliknął”, nie podawaj kodów SMS ani kodów BLIK osobom trzecim i nie akceptuj w banku płatności, której kwota lub odbiorca nie pokrywają się z tym, co widzisz w aplikacji taxi lub na terminalu. W razie rozbieżności anuluj autoryzację i poproś o ponowne wygenerowanie płatności.
Przydaje się również podstawowy porządek w aplikacjach i uprawnieniach. Aktualizuj aplikację taxi oraz bankową (łatki bezpieczeństwa naprawdę usuwają konkretne luki), ustaw blokadę ekranu telefonu i włącz powiadomienia o transakcjach. Gdy zgubisz telefon lub zauważysz transakcję, której nie rozpoznajesz, pierwsze kroki to zablokowanie karty/urządzenia w banku, zmiana hasła do konta taxi i kontakt z supportem przewoźnika z numerem kursu.
Na koniec warto mieć własną, krótką checklistę na każdy przejazd: przed wejściem upewnij się, jak chcesz zapłacić (karta w aplikacji, BLIK, terminal), po zakończeniu sprawdź, czy kwota się zgadza, a po otrzymaniu powiadomienia z banku rzuć okiem, czy opis i suma są zgodne z przejazdem. Tyle wystarczy, by płatności mobilne w taxi były szybkie, wygodne i bez nerwów.
Kiedy płatności mobilne w taxi mają sens, a kiedy lepiej zostać przy gotówce lub plastiku
Technicznie niemal każda forma płatności „zadziała”, ale nie w każdej sytuacji będzie równie wygodna i bezpieczna. Dobrym filtrem są konkretne scenariusze – inne potrzeby ma rodzic wysyłający dziecko na zajęcia, a inne ktoś wracający nocą z imprezy.
Codzienne dojazdy po mieście
Przy powtarzalnych, przewidywalnych przejazdach (dom–praca, dworzec–biuro) płatność mobilna zwykle wygrywa:
nie musisz pamiętać o gotówce ani szukać bankomatu,
masz historię kursów w aplikacji – łatwo sprawdzić, ile faktycznie wydajesz na dojazdy,
możesz szybko zamówić kolejną taksówkę z zapisanym adresem i metodą płatności.
Słabsze strony pojawiają się, jeśli telefon często się rozładowuje lub Twój internet mobilny bywa kapryśny. Jeżeli regularnie tracisz zasięg w drodze z pracy, dobrze mieć w portfelu choć jedną kartę lub trochę gotówki – jako rezerwę.
Kursy nocne i sytuacje „podwyższonego ryzyka”
Nocny powrót z imprezy, obce miasto, mało ludzi na ulicy – wtedy płatność mobilna często poprawia bezpieczeństwo, ale pod warunkiem kilku decyzji:
korzystaj z zamówienia przez aplikację, nie „z łapanki” – zostaje ślad trasy, numer auta i kierowcy,
ustaw telefon tak, by nie odblokowywał się byle dotknięciem (PIN, biometria),
unikaj podawania karty do rąk – lepiej przyłożyć telefon do terminala lub zapłacić w aplikacji.
Jeżeli wiesz, że po intensywnym wieczorze możesz mieć gorszą kontrolę nad tym, co akceptujesz w banku, rozsądne bywa prostsze rozwiązanie: zapłata zbliżeniowo telefonem lub kartą na terminalu, bez skanowania dodatkowych kodów i klikania linków.
Taxi służbowe i rozliczanie z pracodawcą
Przy przejazdach służbowych kluczowe jest rozliczenie: faktura, poprawne dane firmy, jasny opis trasy. Tu płatności mobilne potrafią bardzo ułatwić życie:
większe aplikacje taxi pozwalają podpiąć profil firmowy – faktury przychodzą automatycznie na maila księgowości,
w historii przejazdów masz datę, godzinę i trasę – łatwo udokumentować delegację,
nie gubisz papierowych paragonów ani rachunków.
Ryzyko rośnie, gdy mieszasz wydatki prywatne i firmowe w jednej aplikacji, jednym źródle płatności. Jeżeli przewoźnik i Twój pracodawca na to pozwalają, dobrą praktyką jest:
osobny profil na przejazdy służbowe,
inny środek płatności do celów firmowych (np. karta służbowa, limit firmowy w aplikacji).
Gdy firma wymaga tradycyjnej faktury papierowej, prościej może być zapłacić kartą na terminalu i poprosić kierowcę o wydruk od razu po kursie.
Przejazd za granicą
Za granicą dochodzą dwa dodatkowe wątki: waluta i zaufanie do lokalnych firm. Płatność mobilna często łagodzi oba problemy:
aplikacje międzynarodowe pokazują cenę w Twojej walucie lub przynajmniej szacunkowo,
nie musisz wypłacać obcej gotówki „na wszelki wypadek”,
przy nieporozumieniach możesz złożyć reklamację przez platformę, nie dogadując się w obcym języku.
Słabo wypadają lokalne, nieznane aplikacje bez opinii, proszące o podpinanie karty wprost w formularzu bez zabezpieczeń. W takiej sytuacji rozsądniej działać etapami:
sprawdzić, czy popularne uniwersalne aplikacje działają w tym mieście,
jeśli nie – wybierać firmy z czytelną stroną, opiniami i jasnym regulaminem płatności,
w ostateczności zapłacić kartą na terminalu (przyłożenie telefonu/karty), zamiast podawać numer karty do wpisania w nieznanej aplikacji.
Przewóz dziecka, osoby starszej lub bliskiej
Gdy zamawiasz taxi dla kogoś (np. dziecka na zajęcia albo rodzica do lekarza), płatność mobilna daje dwie przewagi: kontrolę trasy i kontrolę kosztu.
Widzisz na mapie, czy auto jedzie tam, gdzie powinno.
Możesz z góry ustalić metodę płatności – np. wszystko idzie z Twojej karty, dziecko nie wozi przy sobie gotówki.
Część aplikacji pozwala ustalić maksymalną kwotę kursu lub przynajmniej wysyła powiadomienia na bieżąco.
Z drugiej strony, jeśli osoba przewożona nie korzysta swobodnie ze smartfona (np. starsza babcia bez aplikacji), sytuację trzeba upraszczać, nie komplikować. Wtedy sprawdza się układ:
Źródło: Pexels | Autor: Tim Samuel
Ty zamawiasz kurs ze swojego telefonu,
płatność odbywa się całkowicie po Twojej stronie (w aplikacji),
pasażer nie musi nic „potwierdzać” z poziomu swojego urządzenia.
Gdy liczysz każdą złotówkę
Jeżeli budżet jest napięty, dylemat często brzmi: czy mobilna płatność w taxi jest droższa od gotówki lub zwykłej karty? Sam sposób zapłaty zwykle nie zmienia taryfy, ale pojawiają się pułapki:
opcjonalne opłaty serwisowe aplikacji (np. dopłata za zamówienie przez platformę),
minimalna kwota kursu przy zamówieniu „z aplikacji”,
dynamiczne ceny przy dużym popycie, które łatwo „przeklikać”, gdy liczy się szybki dojazd.
Przy bardzo rzadkim korzystaniu z taxi i krótkich kursach z postoju klasyczna taksówka + płatność kartą lub gotówką często wychodzi finansowo najprościej. Mobilne płatności pokazują pełnię swoich zalet przy częstszych przejazdach i dłuższych trasach, gdzie oszczędzasz głównie czas i nerwy, niekoniecznie same złotówki.
Prosta tabela: kiedy płacić telefonem w taxi, a kiedy się wstrzymać
Zestawienie nie wyczerpuje wszystkich sytuacji, ale pomaga szybko przejść przez główne „za” i „przeciw”.
Lepszy wybór: płatność mobilna
Lepszy wybór: gotówka / klasyczna karta
Regularne przejazdy tym samym przewoźnikiem po mieście
Sporadyczny, krótki kurs z postoju, bez aplikacji
Taxi służbowe, gdy potrzebujesz historii i faktur na maila
Gdy firma wymaga papierowych rachunków z konkretnej korporacji
Przejazd nocny zamawiany z aplikacji, z monitoringiem trasy
Gdy nie masz pewności co do aplikacji lub pojawia się podejrzany link/QR
Przewóz dziecka lub bliskiego – kontrolujesz trasę i płatność zdalnie
Pasażer nie korzysta ze smartfona i źle czuje się z nową technologią
Przejazd za granicą z międzynarodową aplikacją o dobrej reputacji
Mały lokalny przewoźnik bez opinii, proszący o wpisywanie karty „ręcznie”
Masz stabilny internet i telefon z naładowaną baterią
Niski poziom baterii, brak zasięgu lub problemy z aplikacją bankową
Korzystasz z powiadomień i szybko wyłapiesz nietypowe obciążenia
Nie śledzisz historii konta, nie masz włączonych alertów z banku
Lista kontrolna: jak podjąć decyzję przed każdym kursem
Kilka prostych pytań pomaga w kilka sekund zdecydować, czy tym razem płacić telefonem, czy sięgnąć po inną metodę. Nie trzeba przechodzić całego „rytuału” – po kilku przejazdach wiele z tych odpowiedzi staje się odruchem.
Czy znam przewoźnika / aplikację?
Jeśli jeździsz z nimi regularnie i reklamacje są proste – płatność mobilna ma sens. Jeżeli nazwa firmy nic Ci nie mówi, zerknij na opinie lub wybierz klasyczny terminal.
Czy mój telefon „da radę” do końca kursu?
Niska bateria, brak internetu, uszkodzony ekran – to sygnał, by przygotować alternatywę: kartę lub gotówkę.
Jaki rodzaj kursu przede mną?
Noc, obce miasto, przejazd dziecka – im większa stawka za bezpieczeństwo i kontrolę, tym bardziej przydaje się aplikacja z historią przejazdów.
Czy mam plan B, jeśli technologia zawiedzie?
Minimum to dwie niezależne metody: np. karta w aplikacji + BLIK, albo portfel mobilny + gotówka. Jeśli zostajesz tylko z jedną opcją, ostrożniej klikaj wszystko, co dotyczy płatności.
Czy kwota i sposób płatności są dla mnie jasne?
Gdy widzisz gwarantowaną cenę i prosty przycisk „zapłać w aplikacji” – możesz śmiało korzystać. Jeśli pojawiają się dodatkowe, nieopisane dopłaty lub kierowca proponuje dziwny skrót (np. prywatny link), zatrzymaj się i rozważ kartę na terminalu.
Czy kontroluję swoje limity i powiadomienia?
Ustaw limity kwotowe w banku i włącz alerty o transakcjach. Jeśli tego nie masz, pilnuj szczególnie, kiedy i gdzie podajesz dane karty.
Gdy na większość tych pytań odpowiadasz „tak, czuję się z tym spokojnie”, płatności mobilne w taxi będą raczej ułatwieniem niż źródłem problemów. Jeśli pojawia się kilka znaków zapytania naraz, bezpieczniej jest w danym kursie wybrać prostszą, bardziej przewidywalną metodę zapłaty.
Jak ustawić płatności mobilne w taxi „pod siebie”
Nawet najlepszy system płatności przestaje pomagać, jeśli jest skonfigurowany wbrew Twoim nawykom. W kilka minut da się jednak ułożyć go tak, żeby działał bardziej jak pas bezpieczeństwa niż jak dodatkowe ryzyko.
Minimum bezpieczeństwa przy podpinaniu karty
Największy krok zaufania wykonujesz w momencie, gdy dodajesz kartę do aplikacji taxi lub portfela w telefonie. Kilka prostych zasad pozwala ograniczyć szkody, nawet gdyby coś poszło nie tak:
Osobna karta lub subkonto do płatności mobilnych – nie musisz od razu wyrabiać nowej plastykowej karty; często wystarczy dodatkowe konto z niższym limitem, podpięte do aplikacji.
Konserwatywne limity – ustaw w banku niższy limit transakcji internetowych, niż domyślny. Na codzienne przejazdy taxi zwykle nie potrzeba wysokich kwot.
Autoryzacja transakcji – jeśli bank pozwala, trzymaj włączone potwierdzanie nowych obciążeń w aplikacji (PIN, odcisk palca, rozpoznawanie twarzy).
Blokada w razie podejrzeń – sprawdź zawczasu, jak w swojej bankowości szybko zablokować kartę lub wyłączyć płatności internetowe jednym kliknięciem.
Dla osoby, która jeździ taxi raz na kilka miesięcy, sensowne może być nawet okresowe odpinanie karty z aplikacji i podpinanie jej tylko na czas potrzebnego kursu.
Powiadomienia, które realnie pomagają
Alerty z banku i aplikacji taxi nie są po to, by „męczyć” użytkownika, lecz po to, by błędne obciążenie wyłapać zanim stanie się problemem. Najbardziej przydatne są:
SMS lub push z banku o każdej transakcji kartą – widzisz od razu, czy kwota zgadza się z ceną kursu.
Powiadomienia z aplikacji taxi o zakończeniu przejazdu z podaną kwotą – łatwo porównać je z obciążeniem konta.
Miesięczne zestawienia mailowe z historii przejazdów – dobre przy większej liczbie kursów lub rozliczeniach firmowych.
Jeśli denerwuje Cię zalew powiadomień, lepiej zostawić chociaż te dotyczące płatności kartą i BLIK-iem. To one są pierwszym sygnałem, że coś jest nie tak.
Jedna aplikacja czy kilka?
Kuszące jest zainstalowanie wszystkich możliwych aplikacji „na wszelki wypadek”, ale nie zawsze jest to wygodne i bezpieczne. Decyzję pomagają uporządkować proste scenariusze:
Jeździsz głównie po jednym mieście, z jedną firmą
Zwykle wystarczy jedna aplikacja + portfel mobilny jako awaryjna metoda płatności na terminalu. Łatwiej ogarnąć historię przejazdów i reklamacje.
Podróżujesz między miastami lub za granicę
Sens ma 1–2 większe, międzynarodowe platformy + lokalna aplikacja, jeśli w danym mieście wszyscy z niej korzystają. Zrezygnuj z niszowych programów, których użyjesz raz.
Dzielisz się kontem z partnerem/partnerką
W takiej sytuacji lepiej, by każde z Was miało własny profil i kartę, zamiast wspólnego logowania i jednego źródła płatności. Unikniecie bałaganu w historii i nieporozumień przy płatnościach.
Im mniej aplikacji z podpiętymi kartami, tym łatwiej kontrolować, kto i kiedy obciąża Twoje konto. Zamiast pięciu rzadko używanych programów lepsze są dwa, ale naprawdę ogarnięte.
Specjalne ustawienia dla rodzica lub opiekuna
Przy regularnych przejazdach dziecka, osoby starszej lub pracownika dobrze jest raz porządnie przejść ustawienia, zamiast liczyć na „jakoś to będzie”. Szczególnie przydają się:
ustalona forma płatności tylko po Twojej stronie (pasażer nie ma dostępu do danych karty),
powiadomienia o rozpoczęciu i zakończeniu kursu – widzisz, czy przejazd nie przedłuża się podejrzanie.
Przy starszych osobach, które mają własny telefon, ale słabo czują się w nowych technologiach, lepiej unikać sytuacji, w której muszą coś autoryzować na ekranie. Bardziej bezproblemowo działa wariant: Ty zamawiasz i płacisz zdalnie, a pasażer po prostu wsiada i wysiada.
Minimalny „protokół ostrożności” przy każdym nowym przewoźniku
Nawet jeśli na co dzień jesteś fanem płacenia telefonem, przy nowej firmie taxi czy świeżej aplikacji dobrze jest włączyć tryb podwyższonej czujności. W praktyce sprowadza się to do kilku krótkich kroków:
sprawdź opinie o aplikacji w sklepie (nie tylko gwiazdki, ale treść komentarzy),
przejrzyj, czy ma regulamin i politykę prywatności w języku, który rozumiesz,
zwróć uwagę, czy płatność odbywa się przez znany pośrednik płatniczy, a nie anonimową stronę z formularzem kartowym,
na pierwszy kurs ustaw niższy limit transakcji lub wybierz metodę, którą łatwo zablokować (np. BLIK z jednorazowym kodem).
Jeżeli już na starcie czujesz presję („szybko, kliknij tu, podaj kartę, bo inaczej się nie da”), to dobry sygnał, żeby wrócić do klasycznej karty na terminalu lub gotówki.
Źródło: Pexels | Autor: Tim Samuel
Mini checklista na dalsze korzystanie
Przy kolejnym zamawianym kursie możesz w myślach przelecieć krótką listę decyzji:
Czy przewoźnik / aplikacja są mi znane i mam do nich zaufanie?
Czy mam co najmniej jedną alternatywną formę płatności, gdyby aplikacja odmówiła współpracy?
Czy limity i alerty w banku są ustawione tak, żeby potencjalny błąd nie zrujnował mi budżetu?
Czy widzę przed kursem lub w jego trakcie jasną informację o cenie i ewentualnych dopłatach?
Czy osoba, która jedzie (ja lub ktoś bliski), poradzi sobie w razie drobnego problemu technicznego?
Jeżeli przy którymś z punktów pojawia się zawahanie, nic nie stoi na przeszkodzie, aby w tym jednym kursie wrócić do prostszej metody: zapłaty plastikową kartą na terminalu albo gotówką z portfela. Płatności mobilne mają służyć wygodzie i poczuciu kontroli, a nie odwrotnie.
Kiedy płacić mobilnie, a kiedy lepiej zostać przy gotówce lub plastiku
Technicznie prawie zawsze „da się” zapłacić telefonem. Pytanie brzmi raczej: czy w danej sytuacji to faktycznie najlepszy wybór. Kilka typowych scenariuszy pomaga to uporządkować.
Codzienne dojazdy po znanym mieście
Przy powtarzalnych trasach, tym samym przewoźniku i przewidywalnych godzinach jazdy płatności mobilne pokazują swoje najmocniejsze strony.
Kiedy mają sens:
– korzystasz z jednej, znanej aplikacji i zawsze zamawiasz przez nią,
– zależy Ci na historii przejazdów (np. do rozliczeń służbowych),
– wiesz, jak działają limity w Twoim banku i masz włączone powiadomienia.
W takim układzie telefon przejmuje większość „papierologii”, a Ty po prostu wsiadasz i wysiadasz.
Kiedy lepiej odpuścić:
– często zmieniasz firmy taxi „z ulicy”, łapiesz pierwszy wolny samochód,
– jeździsz rzadko, co kilka miesięcy, i za każdym razem musiałbyś przypominać sobie, „jak to się płaci w tej apce”,
– masz tendencję do gubienia telefonów lub zostawiania ich rozładowanych.
W takich warunkach tradycyjna karta na terminalu ma mniej punktów, w których coś może pójść nie tak.
Kursy służbowe i delegacje
Przy wyjazdach firmowych do głosu dochodzą inne kryteria niż na co dzień: rozliczenia, przejrzystość kosztów, polityka finansowa firmy.
Dobry pomysł na płatności mobilne:
– firma ma jasno wskazaną aplikację lub sieć taxi i akceptuje faktury mailowe lub podsumowania z aplikacji,
– korzystasz z karty służbowej, którą możesz wygodnie podpiąć do profilu w aplikacji,
– chcesz mieć pod ręką dokładną historię przejazdów z godzinami i trasą (np. na potrzeby raportu z delegacji).
Ostrożność lub rezygnacja z płatności mobilnych:
– pracodawca wymaga papierowego paragonu/faktury z każdej jazdy i nie uznaje dokumentów z aplikacji,
– używasz prywatnej karty i liczysz na późniejszy zwrot – wtedy prościej jest mieć tradycyjny paragon na właściwą kwotę,
– jedziesz do kraju, w którym lokalne aplikacje taxi nie pozwalają łatwo pobrać dokumentów księgowych.
Jeśli firmowy dział księgowości ma konkretne wymagania, często bezpieczniej jest dopasować się do nich i używać telefonu głównie do zamawiania, a zapłacić zwykłą kartą na terminalu.
Nocne kursy, obce miasto, powroty z imprezy
W mniej komfortowych sytuacjach dochodzi jeszcze jedno kryterium: jak bardzo chcesz minimalizować rozmowy o pieniądzach w aucie.
Na plus dla płatności mobilnych:
– zamawiasz kurs z aplikacji z gwarantowaną ceną, widzisz szacunkowy koszt przed wejściem do auta,
– chcesz mieć trasę i dane kierowcy w historii, na wypadek późniejszej potrzeby wyjaśnień,
– nie chcesz wyjmować portfela na ulicy w środku nocy.
W takiej sytuacji telefon potrafi podnieść poczucie bezpieczeństwa bardziej niż gotówka.
Na minus dla płatności mobilnych:
– bateria w telefonie już „na czerwonym”, a do domu jeszcze kawałek,
– miasto jest zupełnie obce, korzystasz z przypadkowej korporacji złapanej z postoju,
– nie masz pewności co do jakości sieci i działania internetu (peryferia, zagranica, podziemne parkingi).
Tu łatwo o scenariusz: „aplikacja coś zawiesiła, terminal nie łapie zasięgu, a gotówki brak”. Wtedy najrozsądniej mieć w kieszeni chociaż podstawową kwotę w banknotach lub klasyczną kartę.
Przejazdy dziecka lub osoby zależnej
Gdy zamawiasz taxi dla kogoś, kogo bezpieczeństwo szczególnie Cię obchodzi, decyzja o metodzie płatności wpływa nie tylko na wygodę, ale i na kontrolę nad całym przejazdem.
Kiedy mobilnie ma przewagę:
– to Ty zdalnie zamawiasz i płacisz, a pasażer nie musi negocjować ani szukać gotówki,
– chcesz widzieć na mapie trasę i czas przejazdu w czasie rzeczywistym,
– zależy Ci na powiadomieniach: „pasażer wsiadł / wysiadł”, które część aplikacji potrafi wysłać.
Kiedy prostsza metoda może być pewniejsza:
– dziecko lub osoba starsza nie ma przy sobie telefonu z internetem,
– przewoźnikiem jest lokalna firma bez rozbudowanej aplikacji, zamawiana tradycyjnie telefonem,
– martwisz się, że w razie opóźnienia lub zmiany planów ktoś na miejscu będzie musiał dorzucić gotówkę lub dopłacić kartą.
W takich konfiguracjach dobrze ustalić jeden, z góry omówiony wariant: np. zawsze płacisz zdalnie w aplikacji albo zawsze ktoś na miejscu płaci kartą przy kierowcy.
Kursy za granicą i w niestandardowych warunkach
Przy podróżach zagranicznych albo w miejscach o słabszej infrastrukturze technologicznej pytanie „czy płacić telefonem?” mocno zależy od lokalnych realiów.
Sprzyjające warunki dla płatności mobilnych:
– jedziesz do dużego miasta z popularnymi platformami przewozowymi, które już znasz z kraju,
– Twoja karta i aplikacje działają w tej samej walucie albo dobrze radzą sobie z przewalutowaniem,
– chcesz uniknąć dźwigania lokalnej gotówki i mieć jasną, cyfrową historię przejazdów.
Sygnały ostrzegawcze:
– lokalne taxi działają głównie „na telefon” lub z postoju, bez rozpoznawalnych aplikacji,
– widzisz dziwne, nieznane aplikacje z małą liczbą pobrań i bez opinii w Twoim języku,
– roaming danych jest drogi lub masz słaby internet – aplikacja może nie zdążyć przetworzyć płatności.
W takiej sytuacji rozsądniejsze jest połączenie: telefon do zamówienia (np. hotel zamawia taxi), a płatność kartą lub gotówką na miejscu.
Prosta tabela decyzji: kiedy „tak”, kiedy „raczej nie”
Dla uporządkowania wszystkich powyższych scenariuszy można sprowadzić decyzję do kilku kluczowych kryteriów.
Kryterium
Płatność mobilna – dobry wybór
Płatność mobilna – lepiej się wstrzymać
Zaufanie do aplikacji / przewoźnika
Znana aplikacja, z której korzystasz regularnie, wiele opinii, czytelny regulamin.
Nowy przewoźnik, świeża aplikacja bez opinii, presja na szybkie podanie danych karty.
Dostępność alternatywnych metod płatności
Masz przy sobie kartę lub gotówkę jako plan B.
Wszystko „wisi” na jednym telefonie z niską baterią i brakiem portfela.
Znajomość miasta i przewidywalność kursu
Stałe trasy, znane miasto, ten sam przewoźnik.
Obce miasto, improwizowane trasy, taxi łapane z postoju.
Wymogi dokumentów / rozliczeń
Akceptujesz faktury / potwierdzenia z aplikacji, jeździsz prywatnie.
Potrzebujesz papierowych paragonów lub specyficznych danych do faktury.
Komfort techniczny
Czujesz się pewnie w aplikacjach, wiesz, jak anulować i reklamować kurs.
Technologia Cię stresuje, boisz się, że coś klikniesz nie tak pod presją czasu.
Decyzja na konkretny kurs: krótki filtr „warto / uważaj”
Przed następnym przejazdem możesz przeprowadzić szybki test w głowie, bez zagłębiania się w szczegóły techniczne:
Warto płacić mobilnie, gdy: idziesz znaną ścieżką (ta sama aplikacja, ten sam typ kursu), masz działający internet, telefon z baterią i alternatywę w razie kłopotów oraz widzisz z góry przybliżoną cenę.
Uważaj lub odpuść, gdy: łączą się trzy rzeczy naraz: nowy przewoźnik, brak planu B i wysoka kwota przejazdu. Wtedy bezpieczniej wyciągnąć klasyczną kartę lub banknot i nie eksperymentować z nową metodą płatności „na żywo”.
Mini‑checklista przed włączeniem płatności mobilnych w taxi
Przed podpięciem karty lub włączeniem BLIKa do płatności za przejazdy warto zrobić krótką „kontrolę techniczną”. Zajmuje to kilka minut, a później oszczędza nerwów w sytuacjach pod presją czasu.
Sprawdź, komu ufasz pieniądze:
– czy aplikacja ma realne opinie (nie tylko kilka recenzji bez treści),
– czy na stronie jest regulamin i polityka prywatności z nazwą firmy i adresem,
– czy możesz łatwo znaleźć informacje, jak złożyć reklamację lub skontaktować się z obsługą.
Przejrzyj ustawienia bezpieczeństwa:
– czy aplikacja wymaga PIN‑u, odcisku palca lub rozpoznawania twarzy przy płatności,
– czy telefon blokuje się automatycznie po krótkim czasie bezczynności,
– czy masz włączone powiadomienia push / SMS z banku o każdej transakcji.
Ustal własne limity:
– maksymalną kwotę pojedynczej płatności kartą w internecie lub w aplikacjach,
– dzienny limit BLIKa lub płatności zbliżeniowych w telefonie,
– czy chcesz osobną kartę (np. dodatkową do konta) tylko do takich wydatków.
Zrób próbę „na sucho”:
– zamów krótki, niedrogi kurs z aplikacji, którą chcesz używać częściej,
– sprawdź, czy po przejeździe od razu widzisz cenę, trasę i potwierdzenie płatności,
– spróbuj znaleźć opcję anulowania kursu i reklamację – lepiej wiedzieć, gdzie jest, zanim będzie potrzebna.
Zadbaj o plan B:
– klasyczna karta w portfelu lub mała rezerwa gotówki w innym miejscu niż telefon,
– zapisany w pamięci (nie tylko w apce) numer do zaufanej korporacji taxi,
– naładowany powerbank, jeśli często wracasz późno lub dużo podróżujesz.
Jak poukładać sobie płatności mobilne w praktyce – trzy proste strategie
Zamiast mieć „wszystko wszędzie”, lepiej przyjąć jasny schemat. Dzięki temu mniej kombinujesz w stresie, a bardziej korzystasz z wygody telefonu.
1. Model ostrożny: gotówka/karta na pierwszym miejscu, telefon jako dodatek
Dla osób, które rzadko jeżdżą taxi lub nie czują się pewnie w aplikacjach.
Jak to zorganizować: jedna sprawdzona aplikacja taxi tylko do zamawiania, płatność zazwyczaj kartą na terminalu; dane karty w aplikacji podpięte opcjonalnie lub wcale.
Kiedy się sprawdzi: sporadyczne przejazdy, wyjazdy rodzinne, sytuacje, gdy ktoś inny jedzie taxi, a Ty tylko dzwonisz/zamawiasz.
Plusy: minimalne ryzyko pomyłek w aplikacji, jasne rozliczenie „przy kierowcy”, łatwe korzystanie z paragonów papierowych.
Minusy: brak pełnej „bezgotówkowości”, trochę więcej czasu przy każdej płatności.
2. Model mieszany: na co dzień mobilnie, awaryjnie karta/gotówka
To wariant dla większości użytkowników w dużych miastach.
Jak to zorganizować: jedna lub dwie aplikacje przewozowe z podpiętą kartą lub BLIKiem; w portfelu karta jako plan B; powiadomienia z banku włączone.
Kiedy się sprawdzi: codzienne dojazdy do pracy, powroty z miasta, dojazdy na dworzec/lotnisko.
Plusy: duża wygoda, historia przejazdów w telefonie, szybkie zamawianie i płatność bez wyjmowania portfela.
Minusy: wymaga minimalnej dyscypliny: pilnowania baterii, aktualizacji aplikacji i kontroli transakcji.
3. Model zaawansowany: wszystko w telefonie, z limitami
Dla osób, które świetnie czują się w świecie aplikacji i często korzystają z taxi lub przewozów współdzielonych.
Jak to zorganizować: płatności tylko mobilnie (portfel w smartfonie, karta w aplikacji, BLIK); oddzielna karta lub subkonto do przejazdów; niskie limity i pełen zestaw powiadomień.
Kiedy się sprawdzi: codzienne, liczne kursy, rozliczenia służbowe, częste podróże do dużych miast w kraju i za granicą.
Plusy: maksymalna automatyzacja: raporty, faktury, statystyki wydatków praktycznie „same” się tworzą.
Minusy: duża zależność od telefonu i internetu; przy zgubieniu urządzenia trzeba szybko zareagować (zmiana haseł, blokada kart w aplikacjach).
Mini lista kontrolna przed każdym przejazdem
Krótki zestaw pytań, który można „przelecieć wzrokiem” jeszcze przed kliknięciem „zamów przejazd”:
Czy znam tę aplikację / firmę? Jeśli to nowy przewoźnik i drogi kurs, rozważ klasyczną kartę lub gotówkę.
Czy mam działający plan B? Karta w portfelu, kilka banknotów lub inna aplikacja – cokolwiek poza jednym, rozładowującym się telefonem.
Czy widzę przybliżoną cenę z góry? Gdy koszt jest jasny przed startem, płatność mobilna jest mniej ryzykowna niż przy zupełnie nieprzewidywalnym liczniku.
Czy mam czas, jeśli coś pójdzie nie tak? Na lotnisko na styk lepiej jechać w najprostszym, dobrze znanym schemacie płatności.
Czy kwota kursu mieści się w moich limitach? Przy wysokich opłatach (dłuższa trasa, noc, święta) dobrze upewnić się, że limit na karcie/BLIKu nie zablokuje transakcji w połowie drogi.
Najczęściej zadawane pytania (FAQ)
Czy płatność telefonem w taxi jest bezpieczna?
Płatność telefonem w taxi jest projektowana tak, aby była co najmniej tak bezpieczna jak płatność kartą, a często nawet bezpieczniejsza. W modelu, w którym przykładasz telefon do terminala, kierowca nie widzi numeru Twojej karty – do systemu trafia jednorazowy token, czyli zaszyfrowany „zamiennik” numeru karty. Dodatkowo transakcję potwierdzasz odciskiem palca, rozpoznawaniem twarzy albo PIN-em do telefonu.
Przy płatności w aplikacji taxi dane karty również nie trafiają do kierowcy. Rozliczeniem zajmuje się operator płatności i bank, a aplikacja korzysta z zaszyfrowanego identyfikatora karty. Jeżeli coś pójdzie nie tak, możesz skorzystać z procedury reklamacyjnej w banku (chargeback przy kartach) lub zgłosić problem bezpośrednio w aplikacji przewozowej.
Czy kierowca taxi może ściągnąć z mojego telefonu więcej pieniędzy, niż wynosił kurs?
Kierowca nie ma technicznej możliwości samodzielnie „dobijać” dowolnych kwot z Twojego telefonu czy karty. W przypadku terminala płatniczego musi wprowadzić konkretną kwotę, którą widzisz na wyświetlaczu przed zbliżeniem telefonu lub zatwierdzeniem PIN-em. W portfelach mobilnych zawsze akceptujesz dokładną kwotę transakcji.
W aplikacjach taxi system nalicza opłatę według ustalonego cennika i wysyła do operatora płatności żądanie obciążenia Twojej karty/portfela. Kierowca widzi status płatności, ale nie ma dostępu do Twoich danych kartowych. Jeśli podejrzewasz zawyżoną kwotę (np. nieuzasadnione opłaty dodatkowe), możesz:
zrobić zrzut ekranu z aplikacji i potwierdzenia płatności,
złożyć reklamację w aplikacji przewozowej lub u korporacji taxi,
w ostateczności zgłosić transakcję w banku jako sporną.
Co jeśli aplikacja taxi się zawiesi albo nie mam internetu podczas płatności telefonem?
Przy płatności bezpośrednio w aplikacji taxi połączenie z internetem jest potrzebne, żeby system mógł policzyć kurs i wysłać zlecenie płatności do operatora. Zwykle aplikacje potrafią chwilowo dokończyć rozliczenie po odzyskaniu zasięgu, ale może się zdarzyć, że kierowca poprosi wtedy o inną formę płatności (np. kartę fizyczną lub gotówkę).
Jeśli płacisz telefonem przy terminalu (Google Pay, Apple Pay) – sam terminal łączy się z operatorem płatności. Twój telefon nie musi mieć wtedy internetu, istotne jest tylko odblokowanie urządzenia i działający moduł zbliżeniowy (NFC). Gdy problemy z siecią ma terminal, kierowca może spróbować ponownie, użyć trybu offline (jeśli jest dostępny) albo poprosić o inną metodę, np. BLIK lub gotówkę.
Czy można zapłacić za taxi BLIK-iem lub kodem QR i jak to działa?
W wielu taxi zapłacisz BLIK-iem, kodem QR albo linkiem do płatności. Schemat jest prosty: kierowca wpisuje kwotę w swoim systemie (terminal, aplikacja kierowcy), wybiera BLIK lub płatność online, a Ty zatwierdzasz transakcję w swojej aplikacji bankowej. Pieniądze idą bezpośrednio z Twojego konta, bez podawania numeru karty.
Typowe warianty to:
BLIK z kodem – generujesz sześciocyfrowy kod w banku, wpisujesz go na terminalu kierowcy i potwierdzasz w aplikacji bankowej dokładną kwotę.
Kod QR – skanujesz kod z terminala lub telefonu kierowcy, który przenosi Cię na stronę płatności; tam akceptujesz transakcję (BLIK-iem lub kartą).
Link do płatności – dostajesz SMS lub powiadomienie z odnośnikiem; otwierasz go na swoim telefonie i wybierasz metodę płatności.
Czy mogę bezpiecznie zapłacić za taxi zdalnie za dziecko lub inną osobę?
Tak, pod warunkiem że korzystasz z oficjalnej aplikacji przewozowej lub korporacji taxi, która umożliwia zdalne opłacenie kursu. W takiej sytuacji płatność jest powiązana z Twoim kontem, a kierowca widzi, że kurs ma zostać rozliczony bezgotówkowo – nie powinien żądać od dziecka ani złotówki.
Dodatkowym plusem jest możliwość śledzenia trasy przejazdu i czasu kursu w aplikacji. Widzisz, że auto faktycznie jedzie z punktu A do B, a po zakończeniu dostajesz podsumowanie przejazdu oraz potwierdzenie płatności. Dostęp do metody płatności (np. podpiętej karty) masz tylko Ty – dziecko nie może „przedłużyć” kursu ani użyć Twojej karty poza aplikacją.
Co zrobić, jeśli taxi pobrało podwójną opłatę z telefonu lub naliczyło błędną kwotę?
Najpierw sprawdź, czy faktycznie doszło do dwóch obciążeń: porównaj historię transakcji w banku lub portfelu mobilnym z historią przejazdów w aplikacji taxi. Zdarza się, że jedna z płatności widnieje jako blokada środków, która po chwili znika, a nie jako realne obciążenie.
Jeśli widzisz dwie zaksięgowane transakcje lub zawyżoną kwotę:
zgłoś problem w aplikacji taxi lub u operatora korporacji (zwykle przez formularz „Pomoc”/„Reklamacje”),
zapisz numer kursu, godzinę i kwotę, zrób zrzuty ekranu z banku/aplikacji,
gdy sprawa nie zostanie rozwiązana, skontaktuj się z bankiem – w przypadku kart możesz skorzystać z procedury chargeback, przy BLIK-u z reklamacji przelewu.
Więksi operatorzy przewozowi mają automatyczne mechanizmy wykrywania podwójnych obciążeń i często korygują je sami, ale dobrze mieć swoje dowody na wypadek sporu.
Czy muszę podawać dane karty w aplikacji taxi, żeby płacić telefonem?
Nie zawsze. W części aplikacji możesz wybrać płatność BLIK, przelewem natychmiastowym lub doładowaniem wirtualnego portfela bez zapisywania danych karty. Wtedy każda transakcja jest osobną operacją bankową, którą zatwierdzasz ręcznie.
Jeśli jednak chcesz, aby płatność odbywała się „w tle” (wsiadasz–jedziesz–wysiadasz, a system sam pobiera opłatę), zwykle trzeba:
podpiąć kartę płatniczą, albo
powiązać aplikację z portfelem mobilnym (np. Google Pay, Apple Pay), który już ma Twoją kartę.
Kluczowe Wnioski
Płatności mobilne w taxi budzą jednocześnie ciekawość i niepokój – pasażerowie wahają się głównie z obawy przed utratą kontroli nad pieniędzmi, podwójnymi obciążeniami czy problemami z internetem.
W modelu „karta/portfel w aplikacji przewozowej” to system płatności współpracujący z aplikacją obciąża rachunek, a nie sam kierowca, co ogranicza ryzyko nadużyć i pozwala łatwo prześledzić trasę oraz koszt kursu.
Telefon z portfelem mobilnym (Google Pay, Apple Pay itp.) działa przy terminalu jak karta, ale używa tokenów zamiast prawdziwego numeru karty, dzięki czemu kierowca ani jego sprzęt nie poznają i nie przechowują danych karty.
Płatność telefonem zwykle daje dodatkowe zabezpieczenia – biometrię (odcisk palca, twarz) lub PIN do urządzenia – oraz natychmiastowe powiadomienia o transakcji, co ułatwia szybkie wykrycie nieprawidłowości.
Scenariusze takie jak opłacanie przejazdu dziecka czy kursu turysty bez lokalnej waluty pokazują, że mobilne płatności poprawiają wygodę i bezpieczeństwo, o ile pasażer rozumie, kto i w jaki sposób może obciążyć jego konto.
Obawy kierowców (brak gotówki, awarie systemu, akceptacja przez klientów) są równie ważne jak lęki pasażerów – decyzja o „kasie w smartfonie” wpływa na bezpieczeństwo, płynność pracy i sposób rozliczeń całej floty.